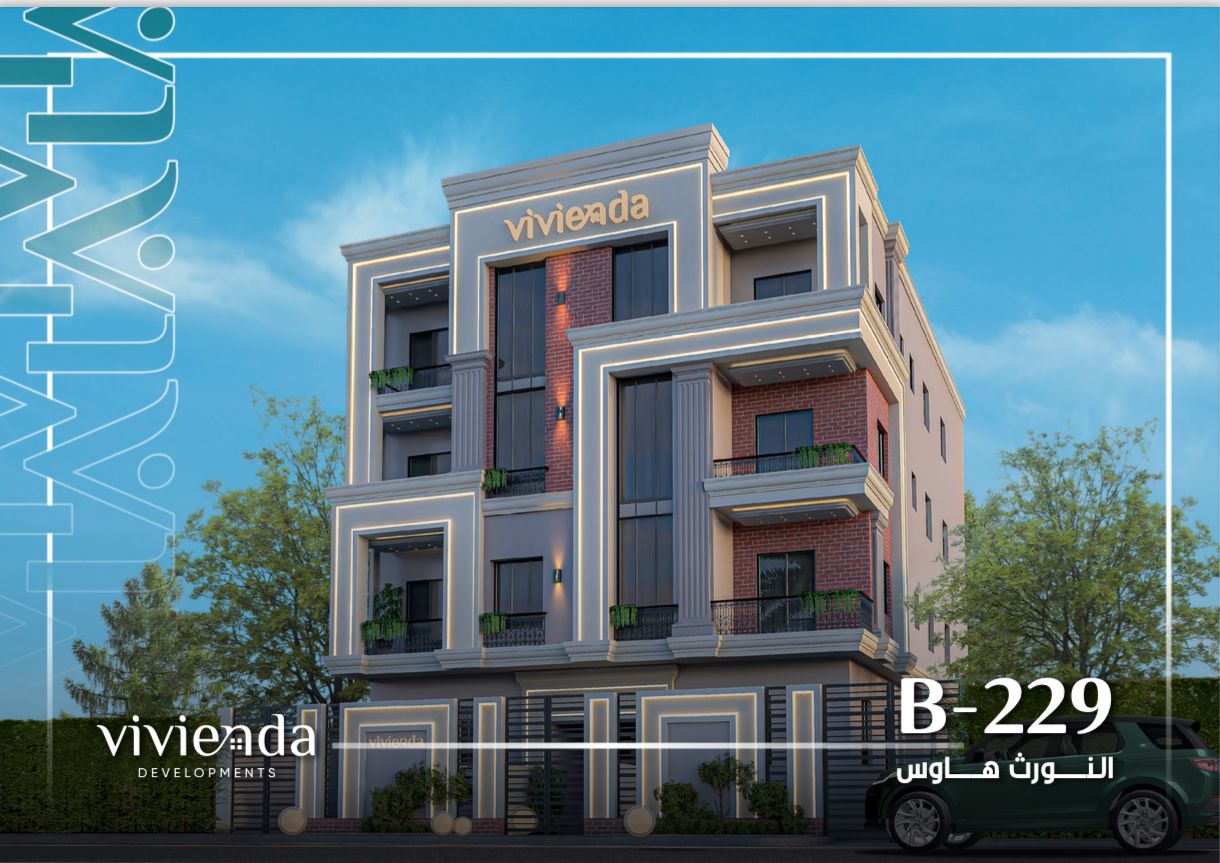
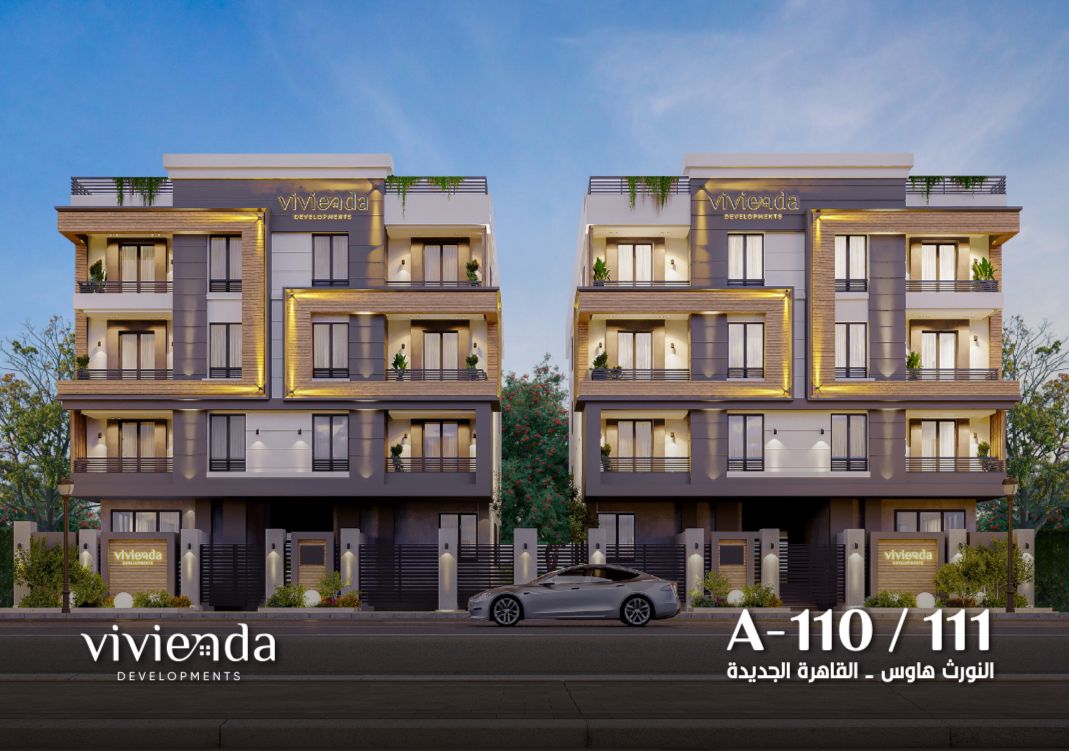
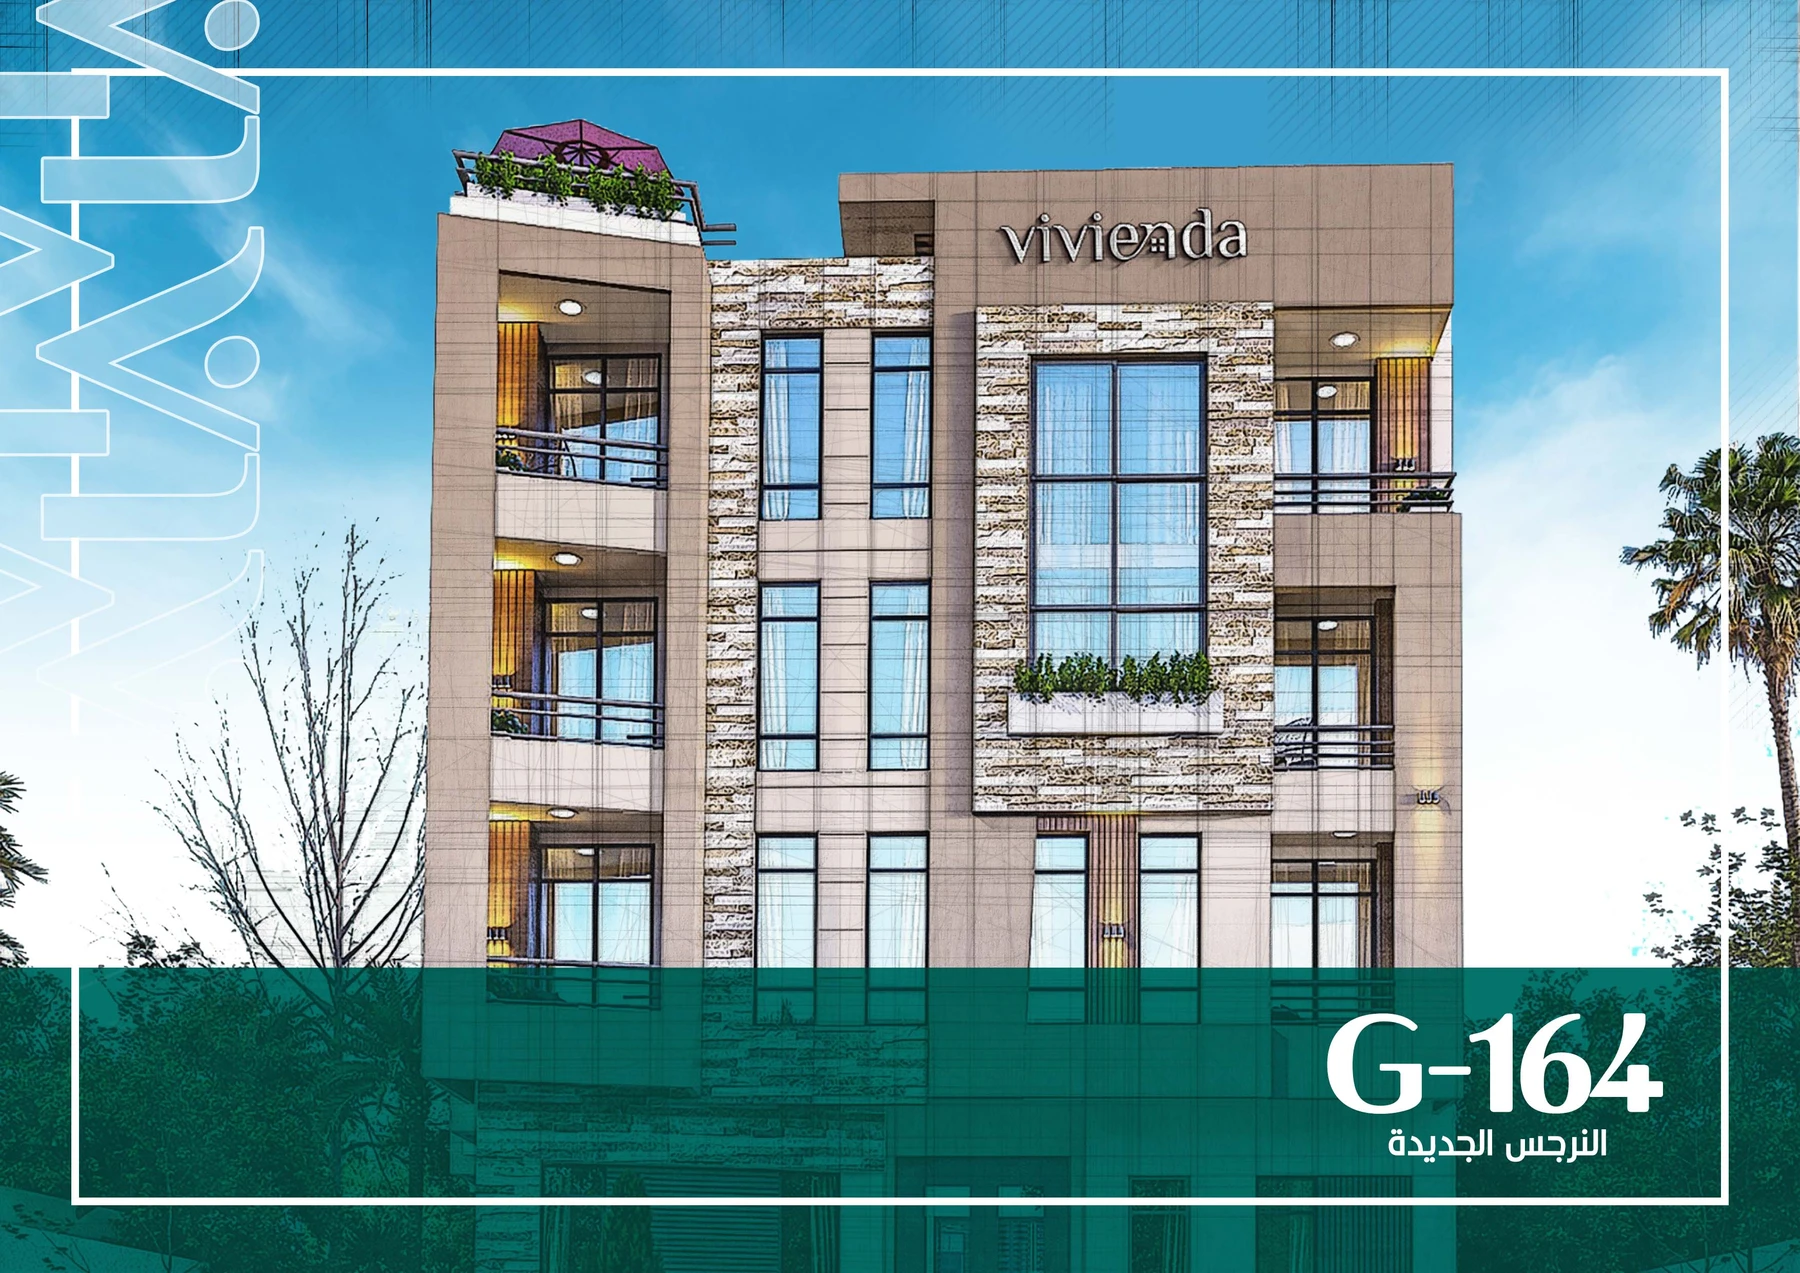
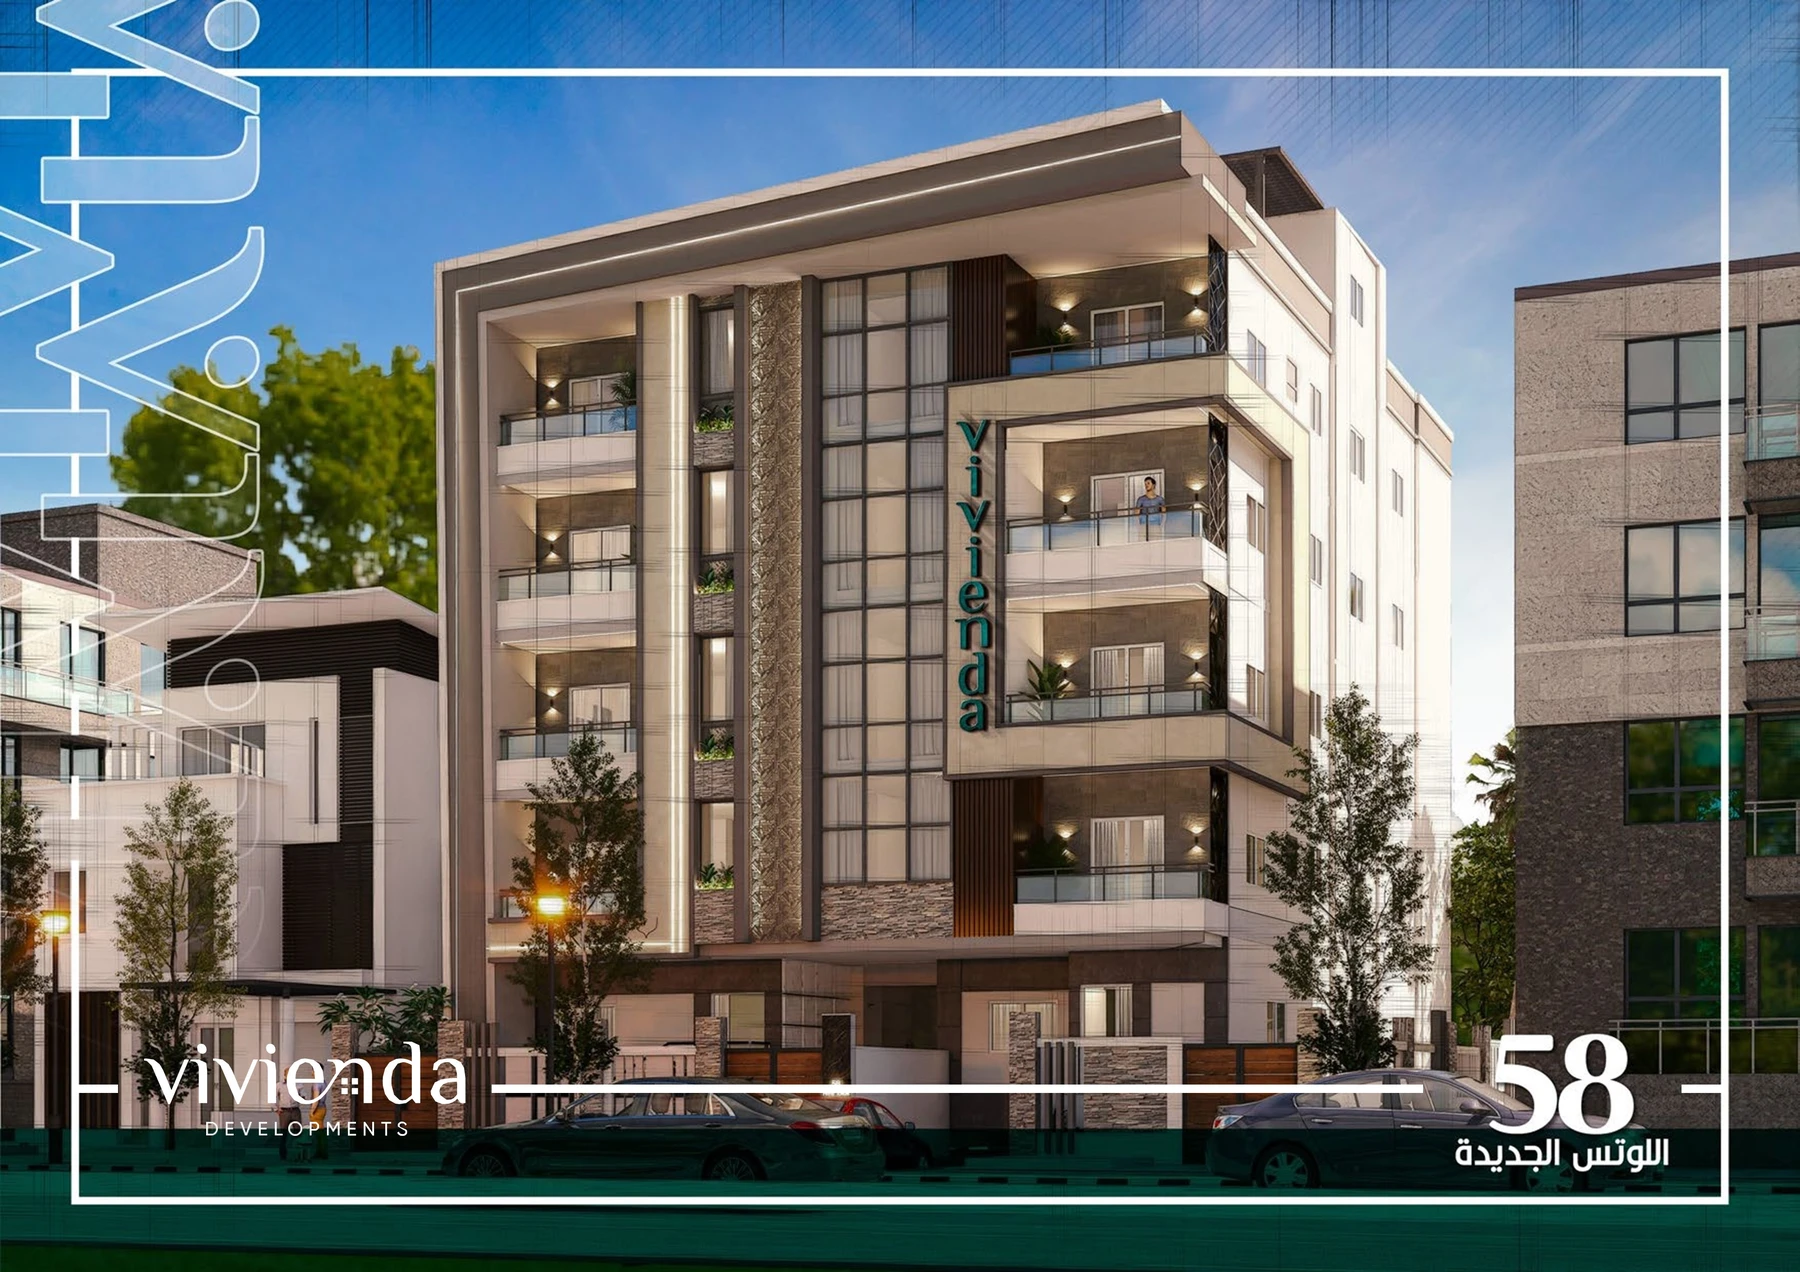

تواصل معنا
تأسست شركة Vivienda للتطوير العقاري في عام 2014 كشركة تابعة لمجموعة AM GROUP، وهي شركة أم تمتلك محفظة متنوعة تشمل مجالات التطوير والبناء، والتصميم الداخلي، والاستشارات العقارية والتسويق، فضلاً عن تنظيم المعارض.
في ظل التطورات الاقتصادية المتسارعة التي يشهدها عام 2026، أصبح الاستثمار العقاري هو “الملاذ الآمن” الذي لا يحمي مدخراتك من التضخم فحسب، بل يضاعفها بشكل استراتيجي مدروس. لم يعد تملك عقار فاخر أو وحدة استثمارية يتطلب تجميد مبالغ ضخمة من السيولة النقدية؛ فقد أحدث المطورون العقاريون ثورة حقيقية في آليات الدفع.
اليوم، أصبح العثور على فرصة تقسيط عقارات حتى 12 سنة في مصر بمثابة البوابة السحرية التي تتيح لك دخول عالم الاستثمار العقاري بخطى ثابتة ومخاطر شبه معدومة. في هذا الدليل الشامل والحصري، وبصفتي مستشارك العقاري، سأضع بين يديك خلاصة خبرات السوق. سنفكك معاً أسرار أنظمة السداد طويلة الأجل، وكيف يمكنك توظيفها بذكاء لضمان شراء عقار بأقل قسط شهري في مصر، مع تحقيق تدفقات نقدية إيجابية تجعل عقارك يسدد ثمنه بنفسه. استعد لاكتشاف كيف تصنع ثروتك العقارية بذكاء!
يشهد السوق العقاري المصري في عام 2026 تحولات جذرية غير مسبوقة، لم تعد تقتصر فيها المنافسة بين المطورين العقاريين على الموقع والتصميم فقط، بل امتدت لتشمل التسهيلات المالية والمرونة في الدفع. بالنسبة للمستثمر الذكي أو المشتري الذي يبحث عن سكن فاخر، فإن العثور على فرصة تقسيط عقارات حتى 12 سنة في مصر لم يعد مجرد حلم، بل أصبح واقعاً ملموساً وأداة استثمارية شديدة القوة إذا تم استخدامها بالشكل الصحيح.
في هذا الدليل الشامل، سنأخذك في رحلة احترافية لنفكك لك أسرار هذه الأنظمة، وكيف يمكنك توظيفها لمضاعفة أرباحك، وتقليل أعبائك المالية إلى الحد الأدنى.
في عالم العقارات، القاعدة الذهبية تقول: “ادفع أموالك ببطء، ودع أصلك العقاري ينمو بسرعة”. إن القيمة الزمنية للنقود تلعب دوراً حاسماً في السوق المصري؛ فمع التغيرات الاقتصادية ومعدلات التضخم، فإن الجنيه الذي تدفعه اليوم ستكون قيمته الشرائية مختلفة تماماً بعد 10 أو 12 عاماً.
لذلك، عندما تبحث عن شراء عقار بأقل قسط شهري في مصر، فأنت فعلياً تقوم بخطوتين استراتيجيتين:
تثبيت سعر العقار: أنت تشتري العقار بسعر اليوم، وتستفيد من الزيادة السنوية في قيمته (Capital Appreciation).
سداد دين رخيص: أنت تسدد الأقساط على مدار 12 عاماً بقيمة نقدية تتآكل بمرور الوقت بفعل التضخم، مما يعني أن العبء الفعلي للقسط يقل عاماً بعد عام.
إن تأثير فترة التقسيط الطويلة على العائد العقاري هو تأثير إيجابي بامتياز. فعندما تقلل الدفعة المقدمة (Down Payment) وتوزع الباقي على 144 شهراً (12 سنة)، فإنك ترفع من نسبة العائد على الكاش المدفوع (Cash-on-Cash Return).
بمجرد استلامك للعقار (والذي يتم غالباً بعد 3 إلى 4 سنوات من التعاقد)، يمكنك البدء في تأجيره. هنا يحدث السحر الاستثماري: الإيجار الذي ستحصله سيقوم بتغطية قيمة القسط الشهري المتبقي، بل وقد يفيض ليحقق لك تدفقاً نقدياً إيجابياً (Positive Cash Flow)، لتجد أن العقار “يسدد ثمن نفسه”. تقسيط عقارات حتى 12 سنة في مصر
| وجه المقارنة | نظام التقسيط الكلاسيكي (7 سنوات) | نظام التقسيط الممتد (12 سنة) | التحليل الاستثماري |
| المقدم المدفوع (10%) | 1,000,000 جنيه | 1,000,000 جنيه | متساوي في الحالتين. |
| قيمة القسط الشهري | 107,000 جنيه تقريباً | 62,500 جنيه تقريباً | النظام الممتد يوفر لك شراء عقار بأقل قسط شهري في مصر، مما يقلل الضغط المالي. |
| التأثير على السيولة النقدية | ضغط عالي على السيولة | مرونة عالية جداً | يتيح لك النظام الممتد توجيه السيولة الفائضة لاستثمارات أخرى. |
| العائد الإيجاري بعد الاستلام | قد لا يغطي كامل القسط | يغطي القسط بنسبة كبيرة وربما يتجاوزه | تأثير فترة التقسيط الطويلة على العائد العقاري يظهر هنا جلياً عبر تحقيق التمويل الذاتي للعقار. |
| الحماية ضد التضخم | متوسطة | ممتازة | سداد التزامات بأسعار اليوم بأموال الغد. |
لا يتم تقديم أنظمة السداد الطويلة هذه في جميع المشاريع، بل تتواجد في مشاريع لكبار المطورين العقاريين الذين يمتلكون ملاءة مالية ضخمة. على سبيل المثال، يتصدر غرب القاهرة المشهد حالياً، حيث يلاحظ خبراؤنا زيادة هائلة في الطلب على أنظمة سداد فيلات كمبوند خاين زايد 12 سنة (وفقاً لأحدث مؤشرات البحث لعام 2026)، وذلك بفضل البنية التحتية الممتازة لمدينة الشيخ زايد ومعدلات الإشغال السريعة التي تضمن للمستثمر عائداً إيجارياً فورياً فور الاستلام.
ولضمان حصولك على الصفقات الأقل مخاطرة والأعلى ربحية، تبرز في السوق حالياً أفضل عروض التقسيط من فيفييندا العقارية، والتي تقدم استشارات متخصصة لتوجيه المستثمرين نحو المشاريع التي تضمن عقوداً قانونية صارمة، وتواريخ تسليم دقيقة، مع أنظمة الـ 12 عاماً الخالية من الفوائد المخفية.
س 1: هل أنظمة تقسيط عقارات حتى 12 سنة في مصر تتضمن فوائد بنكية مركبة؟
ج: لا. في سوق العقارات المصري (Primary Market)، يقدم المطورون العقاريون هذه الأنظمة بدون فوائد بنكية مركبة (0% Interest). الزيادة في السعر تكون مدرجة مسبقاً في السعر الإجمالي للعقار مقارنة بسعر الكاش، ولكن تظل هذه الأنظمة مربحة جداً للمشتري بسبب انخفاض القيمة الزمنية للنقود بمرور الوقت.
س 2: هل أستطيع بيع العقار قبل انتهاء فترة الـ 12 عاماً؟
ج: نعم، بكل تأكيد. يمكنك إعادة بيع العقار (Resale) ونقل ملكية الأقساط المتبقية للمشتري الجديد، وهو ما يعرف بنظام (Over). في الواقع، يعتبر هذا من أذكى التكتيكات الاستثمارية؛ حيث تستفيد من ارتفاع ثمن العقار دون أن تدفع سوى جزء بسيط من قيمته الأصلية.
س 3: لماذا تعتبر “أنظمة سداد فيلات كمبوند خاين زايد 12 سنة” أو مشاريع زايد عموماً فرصة ذهبية الآن؟
ج: منطقة الشيخ زايد وتوسعاتها أصبحت الوجهة الأولى للصفوة والعلامات التجارية الكبرى. الشراء فيها بنظام 12 سنة يضمن لك استلام فيلتك بعد 3 أو 4 سنوات، وتأجيرها لشريحة مستهدفة ذات قدرة شرائية عالية، مما يجعل العائد الإيجاري قادراً بسهولة على تغطية أقساطك المتبقية.
اكتشف مشاريعنا السكنية في أفضل المواقع في التجمع الخامس.
تواصل معنا


في هذا القسم، سنتعمق بشكل احترافي في كيفية اختيار المطور العقاري الموثوق، واستراتيجيات تجنب المخاطر، بالإضافة إلى استعراض عملي لكيفية إدارة تدفقاتك النقدية لتحقيق أقصى استفادة من هذه الأنظمة طويلة الأجل
عندما نتحدث عن تقسيط عقارات حتى 12 سنة في مصر، فنحن نتحدث عن التزام مالي يمتد لأكثر من عقد من الزمان. هذا المدى الزمني الطويل يفتح أبواباً ذهبية للثراء العقاري، ولكنه في الوقت ذاته يتطلب حذراً وذكاءً في اختيار الشريك الاستراتيجي (المطور العقاري) والجهة الاستشارية التي ستوجهك.
القاعدة الأولى في الاستثمار العقاري الناجح في عام 2026 هي: “لا تشتري ورقاً، بل اشترِ تاريخاً وسابقة أعمال”. عندما يقدم مطور عقاري نظام سداد يمتد لـ 12 عاماً، فهو يتحمل مخاطر التضخم وتكلفة البناء. إذا لم يكن هذا المطور يمتلك ملاءة مالية (Financial Solvency) قوية جداً، فقد يتعثر في البناء، مما يؤخر استلامك للعقار.
لضمان شراء عقار بأقل قسط شهري في مصر دون الوقوع في فخ المشاريع الوهمية أو المتعثرة، يجب عليك اتباع معايير الفحص النافي للجهالة (Due Diligence):
سابقة الأعمال (Track Record): هل قام المطور بتسليم مشاريع سابقة في موعدها؟
محفظة الأراضي (Land Bank): هل يمتلك المطور الأرض بنسبة 100% أم أن هناك شراكات قد تعيق التسجيل القانوني لاحقاً؟
حجم الإنشاءات الفعلي: لا تكتفِ بالماكيت (المجسمات)؛ اطلب زيارة أرض المشروع لمعرفة نسب التنفيذ الفعلية.
السوق مليء بالإعلانات البراقة، لكن الوصول إلى العروض الحقيقية يتطلب فلترة احترافية. هنا يبرز دور الاستشارات العقارية الموثوقة. ومن خلال تحليلنا للسوق، نجد أن الاعتماد على جهات موثوقة يقدم لك أفضل عروض التقسيط من فيفييندا العقارية، حيث تقوم هذه الكيانات الاستشارية بفحص العقود القانونية نيابة عنك، والتأكد من عدم وجود غرامات مخفية أو شروط مجحفة في عقود السداد طويلة الأجل، مما يضمن لك استثماراً آمناً ومستقراً. تقسيط عقارات حتى 12 سنة في مصر
كما ذكرنا في القسم الأول، فإن تأثير فترة التقسيط الطويلة على العائد العقاري يكمن في قدرتك على تحويل العقار إلى أصل مدر للدخل (Income-Generating Asset) قبل الانتهاء من سداد ثمنه.
لنفترض أنك تعاقدت على إحدى وحدات الشيخ زايد. من المعروف حالياً في أوساط المستثمرين الكبار أن البحث عن أنظمة سداد فيلات كمبوند خاين زايد 12 سنة (أو ما يماثلها من مشاريع الصفوة في زايد الجديدة) يُعد صفقة رابحة بكل المقاييس. لماذا؟ لأنك تدفع مقدماً يتراوح بين 5% إلى 10% فقط، وتستلم الفيلا بعد 3 أو 4 سنوات كحد أقصى. هذا يعني أن لديك 8 سنوات كاملة سيكون العقار خلالها قيد التشغيل (تأجير أو سكن) بينما أنت لا تزال تسدد أقساطه بقيمة نقدية أقل فعلياً بسبب التضخم. تقسيط عقارات حتى 12 سنة في مصر
| عنصر التقييم | المطور العقاري (أ) – موثوق ذو ملاءة مالية | المطور العقاري (ب) – عالي المخاطر (جديد بالسوق) |
| هيكل التسعير | سعر منطقي ومدروس يتناسب مع معدلات التضخم وتكلفة البناء لعام 2026. | سعر مغري جداً وأقل من سعر السوق لجمع أكبر قدر من المقدمات بسرعة. |
| التنفيذ على أرض الواقع | يبدأ الحفر والبناء فور طرح المشروع، ويعتمد على تمويله الذاتي. | يعتمد بشكل كامل على أموال الحاجزين للبدء في البناء (خطر التعثر عالي). |
| العقود القانونية | عقود متوازنة، تحدد موعد التسليم بدقة وتلتزم بشروط جهاز المدينة. | عقود مرنة تتيح للمطور تأجيل التسليم لسنوات دون شرط جزائي واضح. |
| الأمان الاستثماري (ROI) | يضمن لك تحقيق أقصى استفادة من تقسيط عقارات حتى 12 سنة في مصر. | يعرض رأس مالك ووقتك لخطر التجميد دون عائد فعلي. |
س 1: هل السعر الإجمالي للعقار في نظام الـ 12 سنة يكون مبالغاً فيه مقارنة بنظام الـ 5 سنوات؟ ج: طبيعياً، السعر في الأنظمة الطويلة يكون أعلى (Premium) من الأنظمة القصيرة أو الدفع النقدي (الكاش). ولكن، كمستثمر محترف، نحن لا ننظر إلى “السعر الإجمالي”، بل ننظر إلى “تكلفة الفرصة البديلة” والـ (ROI). الأموال التي لم تدفعها ككاش اليوم، يمكنك استثمارها في شهادات بنكية، ذهب، أو أعمال تجارية أخرى تدر عائداً يغطي فرق السعر بل ويحقق أرباحاً إضافية. هنا يكمن الذكاء المالي!
س 2: كيف أضمن عدم تغيير قيمة القسط بعد التعاقد؟ ج: العقود في المشاريع الموثوقة (Primary Market) تكون ثابتة الأقساط (Fixed Installments). تأكد فقط من مراجعة البند الخاص بـ “الأقساط المتساوية” في العقد، وأن القيمة مسجلة بالجنيه المصري غير قابلة للتعديل مهما تغيرت أسعار الصرف أو تكاليف مواد البناء. الاستعانة بخبراء للحصول على أفضل عروض التقسيط من فيفييندا العقارية يضمن لك مراجعة هذه البنود بدقة متناهية.
س 3: ماذا يحدث إذا تعثرت في سداد الأقساط في السنة السابعة مثلاً؟ ج: المطورون الكبار يوفرون مرونة عالية. في حالة التعثر المؤقت، يمكنك التفاوض لإعادة جدولة الأقساط. أما في حالة التعثر الدائم، فالخيار الاستثماري الأذكى هو عرض العقار للبيع كـ “إعادة بيع” (Resale) بما يعرف بـ (Over Price)، حيث تسترد ما دفعته بالإضافة إلى الربح الناتج عن زيادة سعر العقار خلال تلك الـ 7 سنوات، ويقوم المشتري الجديد باستكمال باقي الأقساط للمطور.
بعد أن استعرضنا قوة الأنظمة طويلة الأجل وكيفية تأمين استثمارك باختيار المطور المناسب، نصل الآن إلى مرحلة التنفيذ. أين يجب أن تضع أموالك؟ وما هي الخطوات الفعلية للتعاقد على أنظمة سداد تمتد لأكثر من عقد من الزمان؟
لتحقيق أقصى استفادة من تأثير فترة التقسيط الطويلة على العائد العقاري، يجب أن يكون العقار في منطقة تشهد طلباً إيجارياً مرتفعاً ونمواً عمرانياً مستمراً. ينقسم السوق المصري الراقي بشكل رئيسي إلى وجهتين:
غرب القاهرة (الشيخ زايد وأكتوبر): تعتبر العاصمة السكنية للصفوة في 2026. مع التوسعات الجديدة، أصبح الطلب على الفيلات والمجمعات السكنية المغلقة (الكمبوندات) في أعلى مستوياته. على سبيل المثال، يلاحظ خبراؤنا أن الاستثمار في أنظمة سداد فيلات كمبوند خاين زايد 12 سنة يمثل خياراً استراتيجياً لا مثيل له. فالمغتربون والعائلات الراقية يبحثون باستمرار عن هذه النوعية من السكن، مما يضمن لك تأجيراً فورياً بالدولار أو بما يعادله، لتغطية أقساطك بسهولة تامة.
شرق القاهرة (التجمع الخامس والعاصمة الإدارية): تمثل الوجهة الاستثمارية والتجارية للمستقبل. تتميز بالعائد السريع (Fast ROI) خاصة في الوحدات الإدارية والتجارية، والمجمعات السكنية القريبة من الجامعات الدولية والوزارات.
| وجه المقارنة | غرب القاهرة (الشيخ زايد / أكتوبر) | شرق القاهرة (القاهرة الجديدة / العاصمة) |
| نوع العقار المفضل | الفيلات المستقلة، التوين هاوس، والشقق الفاخرة. | المكاتب الإدارية، العيادات، والشقق الفندقية. |
| الشريحة المستأجرة | العائلات، المغتربون، وكبار المديرين. | الشركات، رواد الأعمال، والطلاب الدوليون. |
| نمط العائد (ROI) | نمو مطرد وتراكمي لرأس المال (Capital Appreciation). | عائد إيجاري سريع ومباشر (Rental Yield). |
| توافر أنظمة 12 سنة | متاح بقوة، خاصة في مشاريع زايد الجديدة. | متوفر بكثرة في العاصمة الإدارية لتشجيع الاستثمار. |
| نصيحة الخبير | مثالية لمن يبحث عن الأمان السكني والاستثمار العائلي طويل المدى. | ممتازة لمن يستهدف العوائد التجارية الدورية السريعة. |
عند اتخاذك قرار تقسيط عقارات حتى 12 سنة في مصر، فإن الإجراءات القانونية والمالية تختلف قليلاً عن الدفع الفوري. إليك الخطوات الاحترافية لتأمين وحدتك:
استمارة إبداء الرغبة (EOI): تبدأ العملية بدفع مبلغ جدية حجز (مسترد بالكامل في حالة التراجع) لضمان أولوية اختيار وحدتك المفضلة (سواء كانت مميزة الإطلالة أو الموقع).
الاستعانة بمستشار عقاري: قبل توقيع العقد، تواصل مع الخبراء. نحن نوصي دائماً بالاطلاع على أفضل عروض التقسيط من فيفييندا العقارية، حيث يضمن لك مستشاروهم الحصول على الخصومات غير المعلنة (Hidden Discounts) ومراجعة الشروط القانونية.
التعاقد وإصدار الشيكات: في السوق المصري، لا يتم تمويل هذه الفترات عبر قروض بنكية معقدة، بل مباشرة مع المطور العقاري عبر “الشيكات البنكية الآجلة”. لنظام الـ 12 عاماً، ستقوم بإصدار شيكات ربع سنوية (حوالي 48 شيكاً) أو شهرية. يعتبر الشيك أداة قانونية تضمن حق المطور، وفي الوقت نفسه تثبت حقك في سداد ثمن وحدتك بالسعر المتفق عليه دون أي زيادة.
وديعة الصيانة (Maintenance Fees): نقطة يغفل عنها الكثيرون؛ تأكد من موعد سداد وديعة الصيانة (غالباً تتراوح بين 8% إلى 10% من ثمن الوحدة) وتُدفع قبل الاستلام بأشهر قليلة. قم بجدولة هذا المبلغ في خطتك المالية حتى لا تتفاجأ به.
س 1: هل يتطلب نظام الـ 12 سنة إثبات دخل (HR Letter) أو إجراءات بنكية معقدة؟
ج: الميزة التنافسية الكبرى في شراء العقارات (Primary Market) في مصر هي عدم حاجة المطور لإثبات دخلك أو الحصول على موافقة ائتمانية كما تفعل البنوك (التمويل العقاري). بطاقتك الشخصية ودفتر شيكاتك هما كل ما تحتاجه للتعاقد، مما يسهل العملية بشكل كبير على رواد الأعمال والمصريين بالخارج.
س 2: هل أمتلك العقار رسمياً قبل سداد كامل الأقساط؟
ج: أنت تمتلك “حق المنفعة والتصرف” بمجرد الاستلام، مما يتيح لك السكن أو التأجير. أما “نقل الملكية النهائي” (التسجيل في الشهر العقاري)، فيتم بعد سداد آخر قسط واستلام المخالصة النهائية من المطور العقاري. طوال تلك الـ 12 عاماً، استثمارك محمي بموجب عقد البيع الابتدائي الموثق.
س 3: إذا كان هدفي هو الاستثمار فقط، هل أشتري شقة صغيرة أم فيلا بنظام التقسيط الممتد؟
ج: إذا كنت تبحث عن سيولة وتأجير سريع، الشقق المكونة من غرفة أو غرفتين (1-2 Bedrooms) تحقق أعلى نسبة طلب. أما إذا كنت تبحث عن تعظيم الأرباح عند إعادة البيع (Capital Appreciation)، فإن الفيلات المستقلة والتوين هاوس تحقق قفزات سعرية أضخم بمرور الوقت بسبب ندرتها ومحدودية المعروض منها.
في النهاية، يمكننا القول بثقة إن الاستثمار العقاري لم يعد مجرد رفاهية، بل هو ضرورة لحماية مدخراتك وتنميتها. إن الاستفادة من تقسيط عقارات حتى 12 سنة في مصر هي استراتيجية مالية عبقرية تمنحك القدرة على امتلاك أصول بملايين الجنيهات باستخدام جزء بسيط جداً من رأس مالك، وتاركةً الزمن والتضخم يعملان لصالحك لسداد باقي التكلفة.
سواء كنت تبحث عن الأمان السكني لعائلتك، أو تطمح لتكوين محفظة عقارية تدر عليك دخلاً سلبياً (Passive Income) مدى الحياة، فإن مفتاح النجاح يكمن في اختيار التوقيت الصحيح، والموقع المستقبلي الواعد، والمطور العقاري الموثوق. لا تتردد في طلب الاستشارة المتخصصة، وابدأ اليوم في رسم خريطة ثروتك العقارية؛ فالفرص العظيمة في السوق المصري لا تنتظر طويلاً، وقرار تتخذه اليوم بخطة سداد مرنة، سيكون أعظم إنجاز مالي تشكر نفسك عليه بعد عقد من الزمان.
WhatsApp us